

 RSS1.0
今回の震災で起きている深刻な問題
- 仮設住宅/住宅再建
- 2011.05.11 Wednesday
住宅問題
震災で村民の多くが住宅に被害をうけ、住宅の修理、あるいは住宅の再建という問題に直面しています。このように言う私自身、住んでいたところが駄目になり、現在は知人の家に世話になっている状態です。
住宅の問題では、仮設住宅をめぐる問題、自力再建が困難な高齢者の住宅再建問題、集落に村営住宅をつくる問題等々がありますが、それらの問題についてはこれまでも議論してきていますので、今日はとくに住宅の修理、再建に多額の資金を要するという問題について考えたいと思います。
<住宅修理・再建は「自己責任」なのか?>
罹災証明が発行された4月下旬から大工さんが入って家の修理にとりかかる様子が多く見られるようになっています。
修理を始められたお家では、もちろん、それなりの資金の目途をもって修理工事を発注されていることと思われますが、資金に余裕があって住宅の修理にとりかかっているというわけではないと思います。なけなしの貯金をはたいて、あるいは借金をして、やっとのことで工事を発注したというお宅も多いと思われます。
ところで、日本では、震災によって必要になった住宅の修理や再建を「個人の責任で行なうのが当然」という考えが根強くあります。「家は私有財産だから」というのがその「理由」です。
そして、住宅の修理・再建には公的な資金援助がほとんどありません。被災者生活再建支援法による支援金は最大上限で300万円ですし、それも法律上は 「住宅の再建費用」として位置づけられているわけではありません。低利子の融資がありますが、それはあくまでも個人が借金するということであり、しかも必 要な額を全部借りられるわけではありません。
地震から2ヶ月。多くの人が毎日、頭を抱えて悩んでおられます。
これを「個々人で解決すべき」とするのではなく、各人が直面している問題を出し合って、解決策を考えていく必要があると思います。
<「一部損壊」でも修理に1千万円以上かかる場合もある>
「全壊」や「大規模半壊」がクローズアップされますが、罹災証明でいちばん多いのはじつは「一部損壊」です。
「一部損壊」は被害額が小さいのかといえば、けっしてそうではありません。
「風呂場が壊れた」というお家は多いと思います。風呂場を修理するとなると費用はかなりかかります。また、水道の家への引き込み管がやられて台所・水周りを修理しなければならないというお家も多いようです。これも費用が高くかかるケースです。
あるいは、「おれの家は外から見ると大丈夫そうに見えるけど、中に入ったら大変。壁が落ち、全部直さなければならない」という人も多いと思います。
でも、風呂場も家の内壁も、被害認定ではあまり評価されず、「一部損壊」になってしまいます。
「一部損壊」だと、被災者生活再建支援法による支援金はいっさい支給されません。また、現状では義援金の配分もありません。
しかし、たとえ「一部損壊」であっても、修理に1千万円以上の費用がかかるというケースがあります。500万円程度を必要とするというケースはかなり多いと思います。
「一部損壊」の家の修理に公的支援がいっさいない(あるのは融資のみ)という現状をこのままにしておくことはできないと思います。
<生活再建支援金+建更では、再建費用をとても賄えない>
「全壊」や「大規模半壊」「半壊」の場合は、被災者生活再建支援法による支援金が出ますし、農協の建更での支払いもあります。
しかし、それで家を直す費用、あるいは建て直す費用が賄えるかといえば、「とても足りない」というのが実際のところです。ある知人の場合、建て替えか大規模修理を必要としていますが、現状では、支援金+建更では500万円未満しか確保できません。
低利子での融資があるとはいっても、いずれは返済しなければならないお金。無限に借りるわけにはいきません。普通、住宅ローンなどを組むのは勤めがあと 20年くらいある年齢のときです。すでに50歳を超えている人が1千万円を超える借金をするのはとても困難です。返済が困難になるからです。また、60歳 を超えていると融資を受けることそのものが困難になってきます。
<中越の事例を見る>
そこで、中越大震災(さらに中越沖地震)の場合を参考資料として見たいと思います。
以下は、知人からいただいた資料の写しです。
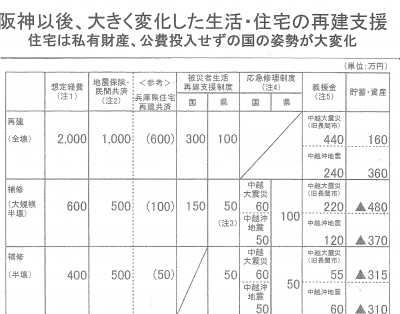
これを見ますと、第1に、「被災者生活再建支援制度」で、県による上乗せが50〜100万円あります。「応急修理制度」でも50〜100万円の上乗せがあります。
第2に、「義援金」の占める割合が非常に高いことがわかります。これは、中越大震災の時は中越という限られた範囲の地域に阪神大震災時を大きく上回る義 援金が寄せられたことによるものです。この点は、東日本大震災では巨額の義援金が寄せられているものの被災地域が広範囲に及ぶことを考えると、今回は中越 のようなわけにはいかないと思われます。しかし、それでも、義援金の使い方(配分の仕方)が大事だということはいえます。
総じて、中越大震災以降は、阪神大震災の時とは違って、住宅再建に可能な限り公費を投入する方向に変化してきているといえます。
私たちとしては、
イ. 県による「支援金」の上乗せ
ロ. 義援金の使い方の工夫
*なお、栄村への義援金の総額はすでに4億円を超えていると聞いています。
の2点を求めていくことが必要だと考えます。
<さらに色んな知恵・工夫が可能>
前頁の表を見ると、「地震保険・民間共済」がかなりの位置を占めています。「民間共済」の主なものは農協の建更です。
栄村でも地震保険に加入していた人は少ないと思われますが、農協の建更に入っている人は多いはずです。それでも、建更で500万円以上を確保できる人はほとんどなく、200万円未満という人も多いようです。
そうなってくると、やはり〈融資〉にかなりの割合を依存せざるをえなくなります。
しかし、〈融資〉には先ほど書いたとおり、返済可能額の限界という問題があります。
でも、お金が必要ですし、融資(借金)以外にないとしたら、何か工夫をする以外にありません。〈知恵を出す〉ということですね。
1つは、親子ローンの設定です。後継ぎがいる場合(村外に住んでいる人でも構わない)、ローンも子どもに引き継がれる設定をする仕組みです。これだと、50歳以上の人でもある程度の金額を調達することができます。
では、子ども(後継ぎ)がいない、あるいは子どもが娘だけで、結婚で家を出る可能性が高いので親子ローンが組めないという場合はどうすればよいか。
そこで想起したいのが、ときどきTVなどでも取り上げられる〈リバースモゲージ〉です。
---------------------------
リバースモゲージとは、持家を担保に融資を受けるシステムのこと。
逆抵当融資方式という意味。老後の生活資金調達方法の一つとして注目されている融資システム。持ち家の担保評価により貸付限度額を設定し、その限度額に達 するまで毎月一定額を受け取ることがでる。そして、債務者が死亡した後に、担保となっていた不動産を売却して借入金を一括返済するという仕組み。このシス テムには、地方自治体が運営する「公的プラン」と信託銀行などによる「民間プラン」がある
(出典:http://allabout.co.jp/)
---------------------------
このアイディアを参考にして、震災家屋の修理・建て直しの資金確保の方法を創造するのです。
私のアイディアはつぎのようなものです。
・修理ないし建て直し後の家を担保として、修理・建て直し費用を金融機関から借入する。借入の保証は村等の公の機関が行なう。
・世帯の所得に応じて、月々の返済額を3万円〜10万円の範囲で設定する。
・債務者が死亡した場合、担保物件の家は保証人となった村等の公の機関の所有に移行し、公営住宅とし、債務の残高は村等の公の機関は返済する(その資金は公営住宅の家賃を充てる)。
*債務者が生存中に返済を終えた場合は、担保は解除され、家は元債務者の所有物となる。
こういう仕組みは中越大震災では、〈復興基金〉によるプログラムとして実際に実現されたようです。
他のアイディアがありうると思います。
とにかく、大事なことは、個々の住宅の修理・再建の問題を個人の問題としてしまい、個々人が問題を一人で抱え込んでしまって一人で悩まなければならないということがないように、支援の仕組みを工夫していくことが絶対に必要だということです。




 「農業知識ゼロの24歳女子が単身農村へ」という物語。
 センセーショナルなタイトルだが、いたって真面目な地域づくり追求の一冊。
 12月刊の新刊だが、アベノミクスの危険な本質を鋭く抉り出している。
著者は「地球の時代は地域の時代にほかならず」と言う。地域づくりにこそ、「安売り競争=潰し合い」のデフレ経済からの脱却の途がある。


